Zaloguj się


Rada Polityki Pieniężnej utrzymała stopy procentowe bez zmian. Decyzja zapadła po odczycie inflacji, który zaskoczył rynek w górę, i przy gospodarce rosnącej w tempie blisko 4%. Co to oznacza dla rat, zdolności kredytowej i mieszkaniowych planów zakupowych?
Rada Polityki Pieniężnej 9 września 2026 podjęła decyzję o utrzymaniu stóp procentowych na niezmienionym poziomie, czyli:
- stopa referencyjna 3,75%,
- stopa lombardowa 4,25%,
- stopa depozytowa 3,25%.
Jest to piąte z rzędu posiedzenie decyzyjne zakończone bez zmiany, licząc od marcowej obniżki o 25 pb.
Dlaczego RPP nie obniżyła stóp procentowych
Jeszcze w lipcu prezes banku centralnego zapowiadał, że po wakacjach może złożyć wniosek o obniżkę o 25 pb, o ile dane gospodarcze nie przyniosą niespodzianek.
Dane przyniosły niespodziankę, tyle że w kierunku przeciwnym do tego, którego oczekiwał scenariusz łagodzenia.
Rada stanęła przed układem, w którym każdy argument za cięciem miał mocniejszą przeciwwagę. Inflacja dobiła do najwyższego poziomu w tym roku, gospodarka przyspieszyła, wynagrodzenia rosną szybciej od oczekiwań, a od 1 września z rynku zniknął mechanizm, który przez ostatnie tygodnie sztucznie hamował ceny paliw. Do tego RPP nie dysponowała nową projekcją inflacji i produktu krajowego brutto, ponieważ ostatnia pochodzi z lipca, a kolejna zostanie przedstawiona dopiero w listopadzie. W takiej konfiguracji utrzymanie stóp było ruchem naturalnym.
Na jakich danych RPP opiera decyzję?
Szybki szacunek Głównego Urzędu Statystycznego, opublikowany 31 sierpnia, pokazał inflację na poziomie 3,4% rok do roku oraz 0,4% miesiąc do miesiąca. Konsensus analityków zakładał 3,1%, więc odczyt wyraźnie zaskoczył rynek. Jest to najwyższa wartość w 2026 roku i poziom leżący tuż pod górną granicą dopuszczalnych odchyleń od celu inflacyjnego, która wynosi 3,5%.
Struktura tego odbicia jest jednak wąska i to zmienia sposób, w jaki należy je czytać. Paliwa były w sierpniu droższe o 24,2% niż rok wcześniej i o 5,2% niż miesiąc wcześniej. Nośniki energii, czyli energia elektryczna, gaz i pozostałe paliwa, podrożały o 4,1% w skali roku. W przeciwnym kierunku działała żywność, która potaniała o 0,9% rocznie i o 0,7% miesięcznie. Gdyby wyłączyć z koszyka same paliwa, obraz cenowy pozostawałby stabilny, na co zwracali uwagę analitycy bankowi zaraz po publikacji danych.
Niepokojący jest natomiast inny wskaźnik. Inflacja bazowa, liczona po wyłączeniu cen żywności i energii, wyniosła w lipcu 3,1%, a szacunki dla sierpnia mieszczą się w przedziale od 3,2% do 3,3%. Ten wskaźnik pokazuje presję cenową w tej części gospodarki, na którą bank centralny realnie wpływa. Jego wzrost oznacza, że nie mamy do czynienia wyłącznie z jednorazowym szokiem surowcowym.
Po stronie realnej gospodarki obraz jest jednoznaczny. Produkt krajowy brutto wzrósł w drugim kwartale o 3,9% rok do roku i o 1,0% wobec kwartału poprzedniego, po rewizji w górę względem pierwszego szacunku. Nakłady inwestycyjne zwiększyły się o 8,4%, najsilniej od końca 2023 roku, konsumpcja prywatna o 2,8%, a popyt krajowy o 3,5%. Wartość dodana w przemyśle podniosła się o 6,5%. Gospodarka rosnąca w takim tempie nie potrzebuje wsparcia monetarnego.
Do tego dochodzi czynnik, którego sierpniowa statystyka jeszcze w pełni nie objęła. Pakiet obniżający ceny paliw wygasł 31 sierpnia i od 1 września na benzynę oraz olej napędowy wróciła stawka podatku od towarów i usług w wysokości 23%, a ceny maksymalne przestały obowiązywać. Analitycy rynku paliw prognozowali wzrost cen na stacjach o 70 do 90 gr na litrze. Urząd statystyczny zbiera notowania paliw wyłącznie do około dwudziestego dnia miesiąca, więc pełen efekt tej zmiany wejdzie dopiero do odczytu za wrzesień.
Czy to koniec etapu łagodzenia?
Cykl podwyżek trwał od października 2021 do września 2022. W jedenaście miesięcy stopa referencyjna przeszła z 0,10% do 6,75%, czyli o 665 pb. Na szczycie utrzymała się przez rok, do pierwszej obniżki we wrześniu 2023. Po dwóch cięciach jesienią 2023 roku Rada zatrzymała się na dziewiętnaście miesięcy, obejmujących cały 2024 rok.
Obecny etap łagodzenia ruszył w maju 2025. W samym 2025 roku Rada obniżyła stopy sześciokrotnie, łącznie o 175 pb, sprowadzając stopę referencyjną z 5,75% do 4,00%. Marzec 2026 przyniósł kolejne cięcie o 25 pb, do poziomu 3,75%.
Podwyżki oznaczały średnio 60 pb miesięcznie przez jedenaście miesięcy. Obniżki od maja 2025 to średnio 12 pb miesięcznie. Droga w dół jest zatem pięciokrotnie wolniejsza od drogi w górę, a przy tym poprzecinana postojami, z których jeden trwał dziewiętnaście miesięcy. Bank centralny podnosi stopy, gdy się boi, i obniża je, gdy nabierze pewności, a pewność zbiera się dłużej niż strach.
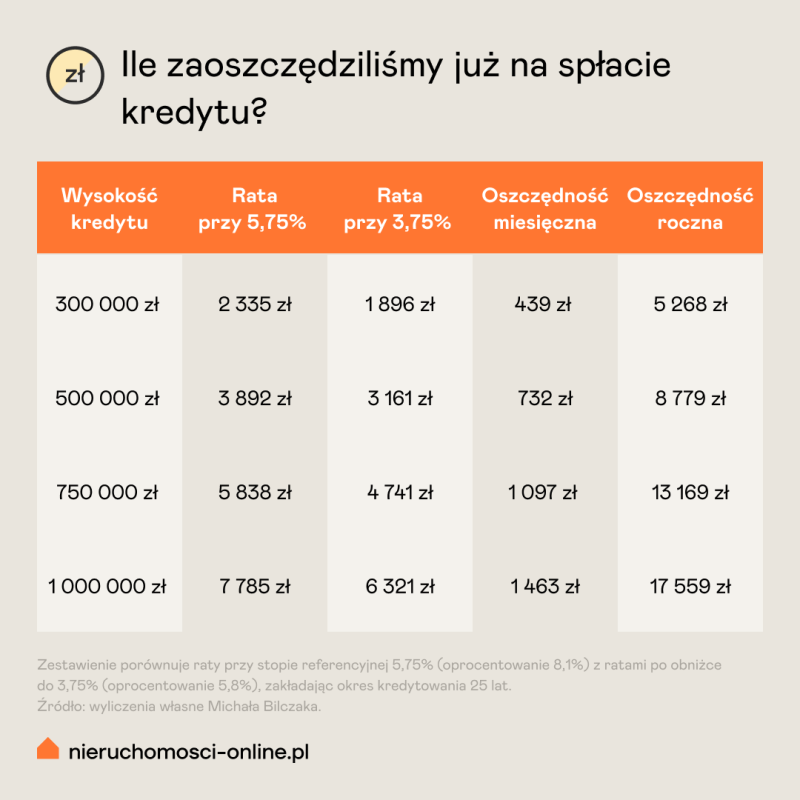
Wniosek jest prosty – kto planuje zakup mieszkania w oparciu o założenie szybkich obniżek, planuje wbrew polskiej praktyce ostatnich pięciu lat. Nawet w scenariuszu najbardziej sprzyjającym kredytobiorcom, czyli powrocie do cięć w 2027 roku w tempie jednego na kwartał, dojście do stopy 3,00% zajęłoby trzy kwartały, a rata kredytu 500 tys. zł spadłaby przez ten czas o niecałe 230 zł. To mniej niż różnica między najlepszą a przeciętną ofertą marżową dostępną dziś.
Ile dziś kosztuje kredyt
WIBOR trzymiesięczny utrzymuje się w okolicy 3,83%, a sześciomiesięczny w okolicy 3,84%. Przy typowej marży rzędu 1,8 pp modelowe oprocentowanie kredytu ze zmienną stopą wynosi dziś około 5,69%. Gdyby Rada zdecydowała się na cięcie o 25 pb na którymś z kolejnych posiedzeń, przy pełnym przełożeniu na wskaźnik rata kredytu 500 tys. zł spadłaby o niecałe 75 zł, a kredytu milionowego o niespełna 150 zł. To około 2,4% wysokości raty.
Obniżka o 25 pb zdjęłaby z raty kredytu 500 tys. zł niecałe 75 zł i działa z opóźnieniem sięgającym pół roku. Przeniesienie tego samego kredytu z marży 2,3 pp, typowej dla ofert z sierpnia 2024, na marżę 1,8 pp, typową dla ofert z sierpnia 2026, zdejmuje 152 zł i działa od pierwszej raty po uruchomieniu nowej umowy. Jedna decyzja kredytobiorcy waży dziś tyle, co dwie decyzje Rady.
Dodatkowo, jeżeli rata spadnie, a Ty utrzymasz dotychczasową wysokość przelewu i różnicę skierujesz na nadpłatę kapitału, kredyt 500 tys. zł skróci się o piętnaście miesięcy przy nadpłacie 75 zł miesięcznie i o dwadzieścia osiem miesięcy przy nadpłacie 150 zł. Nie odczujesz braku tych pieniędzy, ponieważ do tej pory i tak je płaciłeś.
Jaką mamy zdolność kredytową?
Zestawienie zdolności kredytowej przygotowane w połowie sierpnia dla trzynastu banków pokazuje rzecz, która ginie w rozmowie o poziomie stóp procentowych. Rozrzut wyliczeń między bankami jest wielokrotnie większy niż wpływ pojedynczej decyzji Rady.
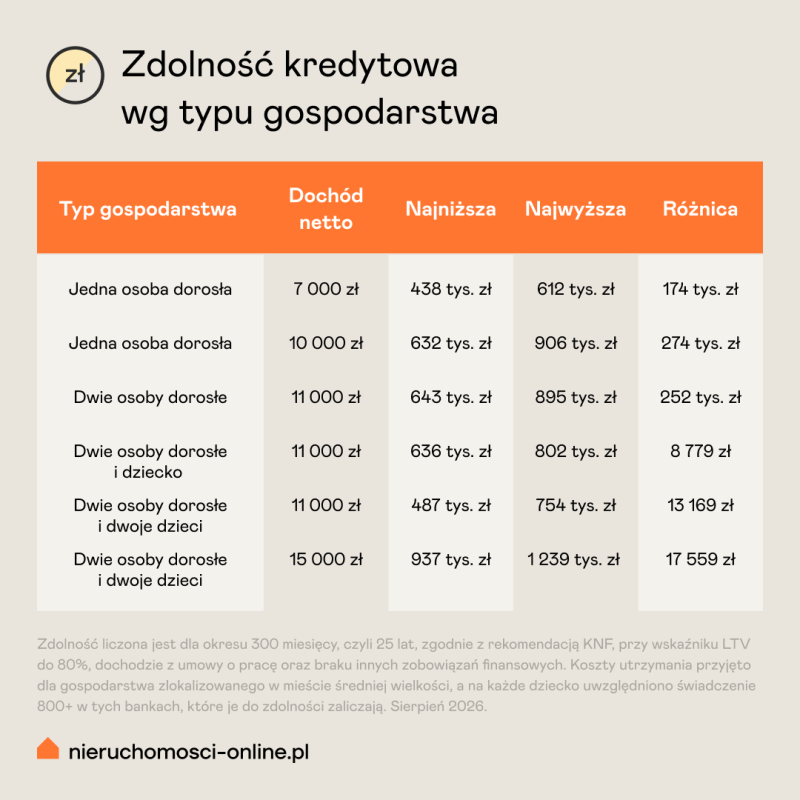
Widać tu trzy rzeczy naraz.
Pierwsza to koszt powiększenia rodziny, uchwycony przy stałym dochodzie 11 000 zł netto. Pojawienie się pierwszego dziecka obniża górną granicę zdolności z 895 tys. zł do 802 tys. zł, a drugiego do 754 tys. zł. Łącznie dwoje dzieci kosztuje w zdolności około 140 tys. zł, mimo że do dochodu doliczane jest świadczenie 800+. Koszty utrzymania przyjmowane przez banki rosną szybciej niż to świadczenie.
Druga to zwężanie się przedziału przy gospodarstwie z jednym dzieckiem, gdzie rozpiętość wynosi 166 tys. zł, wobec 252 tys. zł przy parze bezdzietnej i 267 tys. zł przy dwójce dzieci. Banki najbardziej różnią się od siebie tam, gdzie mają najwięcej swobody w szacowaniu kosztów utrzymania, czyli przy gospodarstwach najmniejszych i największych.
Trzecia, najważniejsza w codziennej pracy, to widełki zdolności. Wynoszą one od 166 tys. zł do 302 tys. zł przy identycznym dochodzie, identycznym okresie i identycznym LTV. Różnicę tworzą wyłącznie wewnętrzne założenia banków dotyczące kosztów utrzymania, sposobu liczenia bufora oraz uznawania świadczeń. Klient, który złoży wniosek w pierwszym napotkanym banku, nie dowie się nigdy, że w innym miejscu jego zdolność była o jedną trzecią wyższa.
Określenie „dwie osoby dorosłe” odnosi się do dwóch współwnioskodawców i obejmuje małżeństwa, związki partnerskie, w tym jednopłciowe, a także dwie osoby niespokrewnione, które występują wspólnie jako wnioskodawcy. Bank ocenia dochód oraz koszty utrzymania gospodarstwa, a nie status cywilny wnioskodawców.
Obniżka stóp o 25 pb podniosłaby zdolność kredytową o rząd wielkości zbliżony do spadku raty, czyli mniej więcej o 2 do 3%. Przy zdolności 500 tys. zł oznacza to od 12 do 15 tys. zł. Zmiana banku potrafi dać kilkanaście razy tyle.
Kiedy RPP wróci do obniżek?
Odpowiedź zaczyna się od inflacji, ponieważ to ona wyznacza granice tego, co Rada może zrobić.
Ośrodki analityczne są po sierpniowym odczycie są zgodne, że wskaźnik cen jeszcze wzrośnie i osiągnie szczyt na przełomie roku, w okolicy 4%. Powód jest arytmetyczny, a nie inflacyjny. Wrzesień dopiero pokaże pełny efekt powrotu wyższej stawki podatku na paliwa, a w podstawie porównania przez kolejne miesiące będzie siedział okres, w którym paliwo było sztucznie tanie. Ta sama mechanika zadziała potem w drugą stronę i od jesieni 2027 roku wskaźnik zacznie sam z siebie opadać.
Rada wie o tym równie dobrze jak analitycy, więc szczyt inflacyjny sam w sobie nie zmusza jej do zaostrzenia polityki. Ogranicza jednak swobodę komunikacyjną. Trudno obniżać stopy w miesiącu, w którym urząd statystyczny podaje odczyt z czwórką z przodu, nawet jeśli wiadomo, że to zjawisko przejściowe. To argument bardziej polityczny niż ekonomiczny, ale w praktyce działa.
Większość ośrodków widzi stopę referencyjną na poziomie 3,75% na koniec roku, a tylko jeden zakłada 3,50%. Rozpiętość prognoz na koniec 2027 roku jest już znacznie szersza i mieści się mniej więcej między 3,00% a 3,75%, co dobrze oddaje skalę niepewności. Średnioroczna inflacja za bieżący rok mieści się natomiast w wąskim przedziale od 2,8% do 3,2%, więc nikt nie zapowiada powrotu wysokiej inflacji.
dr Michał Bilczak - Wykładowca akademicki, ekonomista i prawnik. Specjalizuje się w finansach, rozwoju regionalnym i polityce kredytowej, analizując mechanizmy bezpośrednio wpływające na rynek nieruchomości. Autor ponad 60 publikacji naukowych.