Zaloguj się



Większość osób stojących przed zakupem czy budową swojej wymarzonej nieruchomości, zmaga się z tym samym problemem, czyli wkładem własnym. Ile tak naprawdę powinienem mieć odłożone, aby można było starać się o kredyt?
Towarzyszy temu lęk przed wyższym oprocentowaniem, obowiązkowymi ubezpieczeniami oraz ryzykiem odrzucenia wniosku kredytowego. Wokół tego tematu narosło wiele mitów, które sugerują, że wniesienie jedynie 10% wkładu powoduje wysoki koszt kredytu i często klienci rezygnują być może z najlepszej okazji posiadania własnego M.
Osobiście lubię powiedzenie: „jak nie dziś, to kiedy?”, jeśli rata nie obciąża znacznie budżetu domowego, nie warto odkładać marzeń na później. Z artykułu dowiesz się o różnicy w miesięcznych ratach, zasadach działania ubezpieczenia niskiego wkładu oraz konkretnym wpływie obu wariantów na wyliczanie zdolności kredytowej i wymaganych dochodów.
Komisja Nadzoru Finansowego (KNF) wprowadziła wymóg wkładu własnego 20% jako rekomendowany (Rekomendacja S), co oznacza, że zaleca maksymalne kredytowanie 80% (wskaźnik LTV) wartości nieruchomości (ceny transakcyjnej). Ta sama rekomendacja zezwala bankom na finansowanie inwestycji przy 10-procentowym wkładzie, czyli do 90% wartości nieruchomości (ceny transakcyjnej). Wbrew częstym obawom kredytobiorców, wybór niższego wkładu nie stanowi w warunkach polskich rozwiązania niszowego.
Z oficjalnych danych statystycznych AMRON-SARFiN opublikowanych przez Związek Banków Polskich wynika, że kredyty ze wskaźnikiem LTV przekraczającym 80% stanowią 24,47% wszystkich nowo udzielanych zobowiązań mieszkaniowych. W praktyce oznacza to, że niemal co czwarty polski kredytobiorca nabywa nieruchomość, dysponując wpłatą niższą niż 20%. Bardzo ważnym wymogiem formalnym narzuconym na banki, jest weryfikacja źródła pochodzenia środków własnych. Niezależnie od wysokości wkładu 10% czy 20% przepisy kategorycznie zabraniają finansowania z kredytów, pożyczek czy dotacji. Dopuszczalne źródła to m.in. osobiste oszczędności, środki z Konta Mieszkaniowego, sprzedaż innego majątku (np. samochodu) lub darowizna od najbliższej rodziny.
Podwyższona marża i dodatkowe ubezpieczenia
Co naprawdę oznacza wyższa marża przy 10-procentowym wkładzie własnym? Gdy kredytobiorca wnosi jedynie 10% wartości nieruchomości, bank przyjmuje minimalne wyższe ryzyko kredytowe, zgodnie z procedurami bankowymi musi mieć to odzwierciedlenie w cenie kredytu.
Dawniej powszechną praktyką było pobieranie od klienta odrębnej składki na ubezpieczenie niskiego wkładu własnego (UNWW), płatnej z góry za określony okres. Obecnie większość banków podnosi marżę, dzięki czemu mechanizm jest prostszy i bardziej zrozumiały dla klienta. Dokładniej chodzi o to, że do czasu spłaty wymaganego wkładu własnego zgodnie z rekomendacją KNF-u, który wynosi 20%, bank podwyższa oprocentowanie. Moment ten jest osiągnięty wtedy, gdy saldo zadłużenia spłaconego kapitału spadnie do poziomu 80% wartości nieruchomości. Należy zwrócić uwagę również na fakt, że są banki, które nie podwyższają oprocentowania na określony czas, tylko ubezpieczenie niskiego wkładu jest „ukryte” w cenie kredytu i jest wyższe niż oferta z 20-procentowym wkładem własnym w tym samym banku oraz istotne jest to, że oprocentowanie przy 10-procentowym jest wyższe niż przy 20-procentowym wkładzie własnym.
Wkład własny a zdolność
Obniżony wkład własny przekłada się bezpośrednio na sposób weryfikacji dochodów przyszłego kredytobiorcy. Kluczowym wskaźnikiem przy badaniu zdolności jest wskaźnik (DSTI – Debt Service to Income), który określa, jaki procent Twojego miesięcznego dochodu netto może stanowić ratę Twojego przyszłego kredytu. Tłumacząc po ludzku, jeśli oprocentowanie jest wyższe a Twój wkład własny niższy, tj. 10%, to kwota kredytu będzie automatycznie wyższa, co wiąże się z wyższą ratą kredytu, na którą musisz mieć zdolność.
Zatem nie mając wkładu rekomendowanego przez KNF, musisz liczyć się z tym, że koszt kredytu będzie wyższy oraz Twoja zdolność musi być wyższa niż przy założeniu 20-procentowego wymaganego finasowania z własnych środków.
Całkowity koszt kredytu – symulacja porównawcza
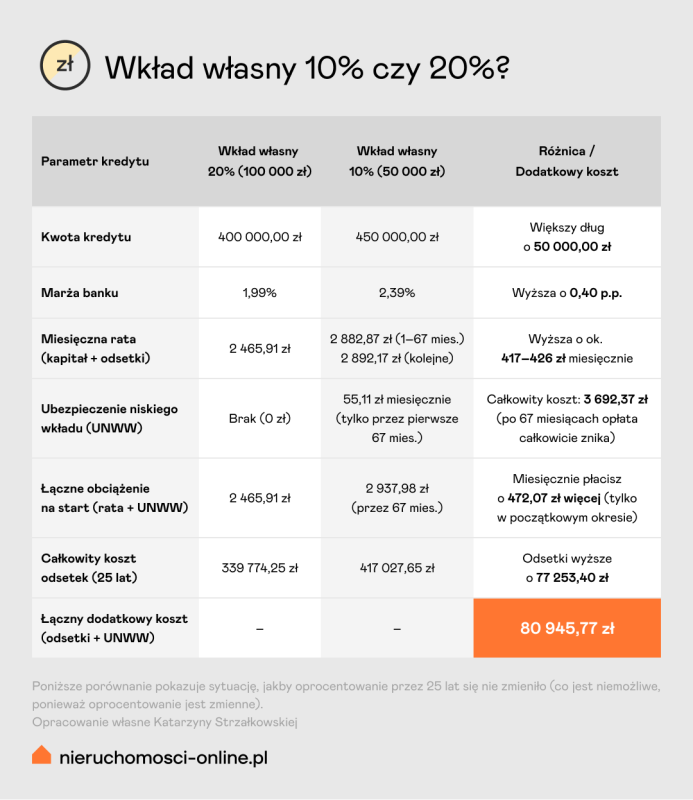
Dla zobrazowania powyższych informacji, najlepszym rozwiązaniem jest przedstawienie i przeanalizowanie kosztów na konkretnym przykładzie, przyjmijmy zatem, że celem naszego kredytu jest zakup mieszkania z rynku wtórnego.
Założenia symulacji na przykładzie oferty jednego z banków:
- cena: 500 000 PLN
- okres spłaty: 25 lat
- Wariant A – wkład własny na poziomie 10% (wpłata własna 50 000 PLN), kredyt 450 000 PLN, oprocentowanie 5,94% plus zwyżka marży 0,2 p.p. z tytułu ubezpieczenia niskiego wkładu własnego
- Wariant B – wkład własny na poziomie 20% (wpłata własna 100 000 PLN), kredyt 400 000 PLN, oprocentowanie 5,54%
Jaką decyzję podjąć?
Kredyt z niższym wkładem na pewno generuje wyższy koszt miesięczny, oprocentowanie jest wyższe, a do tego marża zwiększona do czasu spłaty wymaganego wkładu własnego. Jednak, znajdując tę nieruchomość odpowiadającą własnym potrzebom, czasem nie warto czekać. Trzeba mieć jednak na uwadze, że koszt jest wyższy, i dobrze przemyśleć strategię spłaty czy nadpłaty lub refinansowania kredytu, kiedy to możliwe.
Rozwiązań jest wiele, zatem posiadając niski wkład własny, nie warto od razu zrezygnować z zakupu czy budowy, tylko przeliczyć koszty i podjąć decyzję, opierając się na konkretnych wyliczeniach w stosunku do swoich dochodów oraz obecnej sytuacji mieszkaniowej.
Kilka wskazówek zanim podejmiesz decyzję o wysokości wkładu własnego:
|
Katarzyna Strzałkowska - Ekspert kredytowy w partnerskiej Grupie SprawdzonyEkspert.pl będącej częścią Grupy ANG S.A. Posiada ponad 19-letnie doświadczenie we współpracy z bankami, w tym 10-letni staż pracy w bankach m.in. jako ekspert ds. szeroko pojętego finansowania, wsparte kierunkowym wykształceniem. Zajmuje się pomocą w drodze do uzyskania finansowania celów prywatnych oraz firmowych. Działa również aktywnie jako agent nieruchomości pod licencją nr 23649. Dzięki swojej wiedzy i doświadczeniu świadczy usługi kompleksowe, które łączą obsługę kredytową oraz pośrednictwo w obrocie nieruchomością, na pierwszym miejscu stawiając przede wszystkim dobro klienta. We współpracy kieruję się głównie zaufaniem, rzetelnością, transparentnością oraz sumiennością w świadczonych usługach.