Zaloguj się


Stopy procentowe zostały tam, gdzie były, więc listopad kredytobiorcy spędzą spokojnie. W przyszłym roku może być gorzej, bo ekonomiści i inwestorzy obstawiają dziś dwa przeciwne scenariusze, a o cenach w sklepach decydują sprawy, które z bankiem centralnym mają niewiele wspólnego.
Rada Polityki Pieniężnej zdecydowała, że stopy procentowe zostają bez zmian. Główna stopa nadal wynosi 3,75%. Stopa lombardowa to 4,25%, a depozytowa 3,25%.
Dla kogoś, kto spłaca kredyt, to najnudniejszy z możliwych wyników. Rata nie zmieni się ani w tym miesiącu, ani w następnym. Było to zresztą siódme z rzędu posiedzenie bez zmiany, licząc od marcowej obniżki o 25 pb.
Nudne są jednak wyłącznie stopy. Wszystko dookoła nich zrobiło się w ostatnich tygodniach wyjątkowo ruchliwe. Rada dostała nową projekcję inflacji, pierwszą od lipca i ostatnią w tym roku. Pięć dni wcześniej inflacja zachowała się inaczej niż ktokolwiek zakładał. A tuż obok, w sprawach pozornie odległych od polityki pieniężnej, zaczęło się robić nerwowo.
Inflacja spadła, ale nie dlatego, że coś się naprawiło
Na pięć dni przed posiedzeniem Główny Urząd Statystyczny podał wstępny szacunek cen za październik. Wyszło 3,5% w porównaniu z październikiem rok wcześniej, przy oczekiwaniach na poziomie 3,7%. Ceny spadły przy tym o 0,4% wobec września, co w polskich warunkach zdarza się rzadko. Cel wynosi 2,5%, a NBP godzi się na odchylenie o punkt procentowy w każdą stronę, więc wszystko do 3,5% mieści się jeszcze w normie. We wrześniu wskaźnik z tego pola wyszedł, w październiku wrócił na samą jego krawędź.
Źródło październikowej poprawy jest jednak szczególne i nie ma nic wspólnego z tym, żeby gospodarka zaczęła działać lepiej.
Paliwo staniało w ciągu miesiąca o 9,7%, a licząc rok do roku, jego dynamika zjechała z ponad 30% do 21,7%. Nie dlatego, że potaniała ropa. Od 3 października wrócił rządowy pakiet obniżający ceny na stacjach, z niższą stawką podatku od towarów i usług, obniżoną akcyzą i cenami maksymalnymi ogłaszanymi przez ministra energii. Ekonomiści szacują, że samo to rozwiązanie zdjęło z października mniej więcej 0,7 pp. Bez niego wskaźnik wyszedłby w okolicach 4,2%, czyli wyżej niż we wrześniu.
Reszta koszyka wygląda gorzej, niż sugeruje nagłówkowa liczba. Prąd, gaz i ciepło podrożały o 6,0% rok do roku i o 1,6% w ciągu samego miesiąca. Żywność przestała tanieć. Rosły też ceny, po jakich fabryki sprzedają towar hurtowo, o 6,1%, najszybciej od trzech lat, a to zwykle zapowiedź tego, co za kilka miesięcy zobaczymy na półkach, bo hurt przenosi się do detalu z opóźnieniem.
Najwięcej mówi jednak inflacja bazowa. Jest to ten sam koszyk, tylko bez żywności i paliw, czyli bez rzeczy, których ceny skaczą z powodów, na które bank centralny nie ma żadnego wpływu. Chodzi o to, żeby zobaczyć, co dzieje się z cenami naprawdę, pod warstwą suszy, wojen i decyzji podatkowych.
NBP liczy cztery takie miary i we wrześniu rozeszły się one w różne strony. Ta najczęściej cytowana, po wyłączeniu żywności i energii, obniżyła się z 3,3% do 3,1%. Dwie szersze poszły jednak w górę, i to mocno. Miara po wyłączeniu cen ustalanych administracyjnie wzrosła z 3,3% do 4,1%, a po wyłączeniu cen najbardziej zmiennych z 3,6% do 4,0%. Taki rozjazd zwykle oznacza, że drożyzna energetyczna powoli przesącza się do pozostałych kategorii, choć w statystyce nagłówkowej chwilowo tego nie widać.
Jeden argument działa natomiast wyraźnie na korzyść kredytobiorców. Przeciętne wynagrodzenie w firmach wyniosło we wrześniu 9266,48 zł i było wyższe o 5,9% niż rok wcześniej. To mniej, niż oczekiwano. Po odjęciu inflacji płace urosły o 1,73%, najmniej od sierpnia 2023 roku. Liczba etatów spadła o 0,8%. Presja płacowa, którą bank centralny wymieniał przez dwa lata jako główne zagrożenie, właśnie przestała nim być.
Dlaczego RPP nic nie zrobiła?
Powodów było kilka.
Najprostszy jest arytmetyczny. Bank centralny nie zaostrza polityki w miesiącu, w którym inflacja spada i wraca do przedziału uznawanego za normę. Nie ma znaczenia, że sprowadziła ją tam decyzja podatkowa, bo dla odbioru liczy się liczba, którą widzieli ludzie.
Sporo zaważył też rynek pracy. Spowolnienie wzrostu wynagrodzeń do 5,9% i realna dynamika najniższa od trzech lat osłabiły najważniejszy argument zwolenników podwyżek. Jeżeli płace przestają gonić ceny, nakręcanie się spirali staje się mniej prawdopodobne.
Najrzadziej wymieniany powód jest za to czysto kadrowy, a w tym miesiącu znaczył chyba najwięcej. Tego samego dnia wygasła kadencja jednego z wiceprezesów banku centralnego, a prezydent przekazał premierowi do kontrasygnaty nominacje do zarządu, obejmujące między innymi dwoje członków Rady uznawanych za najbardziej skłonnych do zacieśniania. Gdyby nominacje weszły w życie, listopadowe posiedzenie byłoby ostatnim z ich udziałem. Trudno zmieniać kierunek polityki pieniężnej w składzie, który za miesiąc może wyglądać inaczej.
Ile to kosztuje w racie?
Ekonomiści mówią o punktach bazowych, więc zacznijmy od przeliczenia. Sto punktów bazowych to jeden punkt procentowy, czyli 25 pb to ćwierć punktu i tyle właśnie wynosi standardowy krok Rady.
WIBOR trzymiesięczny stoi dziś w okolicy 3,91%, sześciomiesięczny 3,97%, a roczny 4,01%. Układ, w którym dłuższe terminy leżą wyżej, sam w sobie zapowiada zacieśnianie, bo banki żądają więcej za pieniądz pożyczany na dłużej. Przy typowej marży oprocentowanie modelowego kredytu ze zmienną stopą wychodzi około 5,69%.
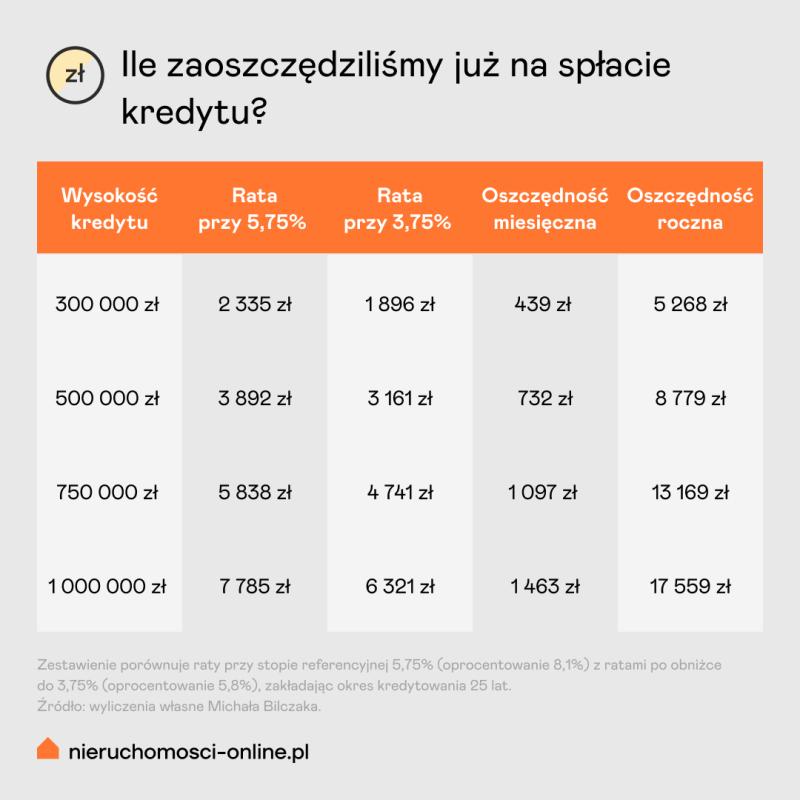
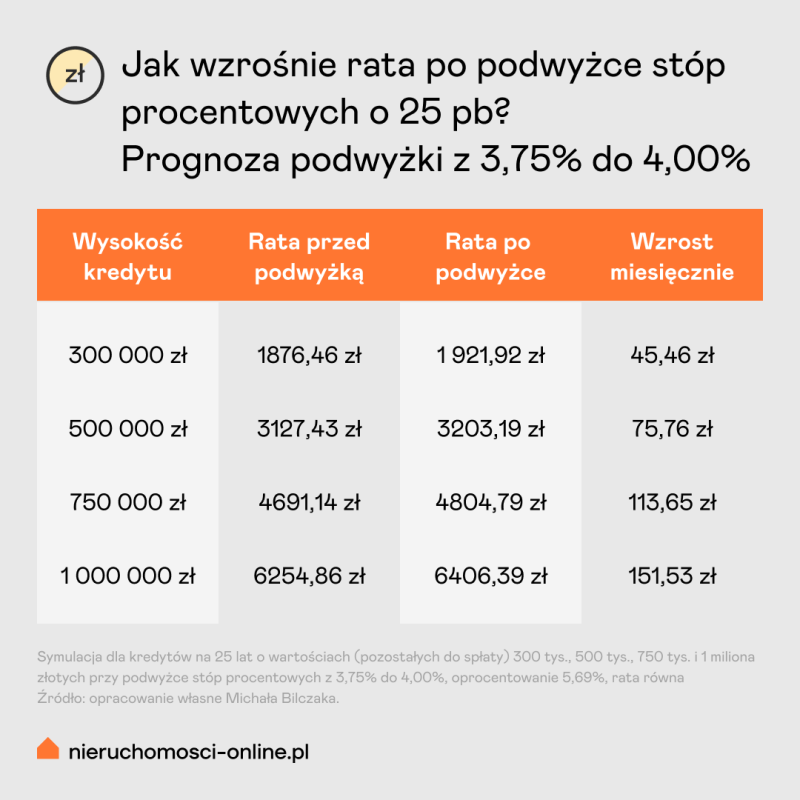
Jeden ruch o 25 pb podnosi ratę o mniej więcej 2,4%. W złotówkach jest to 46 zł przy kredycie na 300 tys. zł, 76 zł przy pół miliona i 151 zł przy milionie.
Kwoty odczuwalne, choć nieporównywalne z tym, co działo się w latach 2021 i 2022. Wtedy rata kredytu na pół miliona urosła o ponad 1500 zł, bo stopa poszła w górę nie o trzy czwarte punktu, tylko o sześć i pół.
Osoby z okresowo stałą stopą, czyli takie, którym bank zamroził oprocentowanie zwykle na pięć lat, nie odczują niczego do końca tego okresu. Przez dwa lata ten argument brzmiał słabo, bo stopy spadały i stała rata wychodziła drożej niż zmienna. Teraz odzyskuje sens.
Ile teraz pożyczy ci bank?
Jeśli dopiero zbierasz się do zakupu mieszkania, dzisiejszy poziom stóp interesuje Cię mniej niż to, co stałoby się z Twoją zdolnością kredytową, gdyby doszło do podwyżek.
Zdolność to maksymalna kwota, jaką bank zgodzi się pożyczyć przy danym dochodzie. Liczy się ją, odejmując od zarobków koszty utrzymania, raty innych zobowiązań i przyjęty przez bank koszt życia rodziny, a resztę przeliczając na ratę i z niej na kapitał.
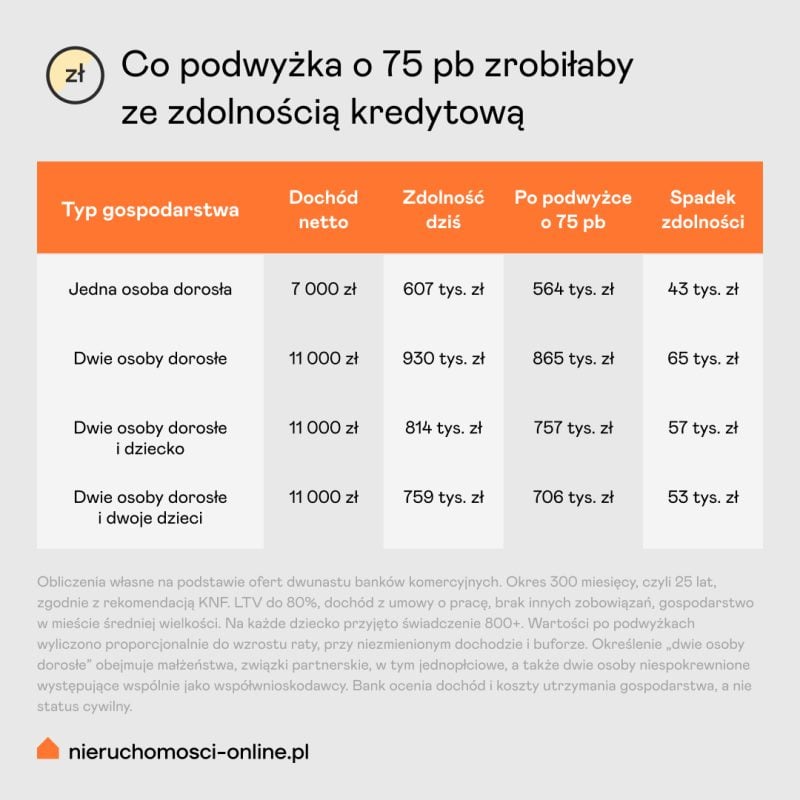
Różnica mieści się w przedziale od 43 do 65 tys. zł, czyli mniej więcej 7% zdolności.
To mniej, niż podpowiada intuicja, a stoi za tym konkretny mechanizm. Licząc zdolność, bank nie bierze dzisiejszego oprocentowania. Dokłada do niego zapas na wypadek wzrostu stóp, bo sprawdza, czy poradzisz sobie z ratą również wtedy, gdy zrobi się drożej. Nadzór finansowy każe doliczyć co najmniej 2,5 pp przy kredycie z okresowo stałą stopą i odpowiednio więcej przy zmiennej. Spora część przyszłych podwyżek jest więc już wliczona w dzisiejsze wyliczenia i zdolność nie spada proporcjonalnie do całego ruchu Rady, tylko o tę jego część, która wykracza poza przyjęty zapas.
Dużo większe znaczenie ma co innego. Przy tych samych zarobkach różnica między najmniej a najbardziej hojnym bankiem sięga dziś od 174 do 288 tys. zł, zależnie od przykładu. Wybór instytucji decyduje więc o kilkukrotnie większej kwocie niż cała ścieżka podwyżek wyceniana przez rynek.
Sam rynek kredytowy zachowuje się tymczasem tak, jakby żadnej z tych dyskusji nie słyszał. Według Biura Informacji Kredytowej we wrześniu banki udzieliły kredytów mieszkaniowych za blisko 14 mld zł, o 30,6% więcej niż rok wcześniej, a liczba umów wzrosła o 20,6%. Od stycznia do września sprzedaż sięgnęła 116,4 mld zł, czyli więcej niż przez cały rekordowy 2025 rok. Średnia kwota kredytu wyniosła 486,5 tys. zł.
Na co patrzeć do końca roku?
Kilka dat znaczy teraz więcej niż sama dzisiejsza decyzja.
14 listopada GUS poda pełne dane o inflacji za październik, razem ze strukturą koszyka. Dopiero wtedy będzie widać, co dzieje się z cenami usług, bo we wstępnym szacunku ta kategoria pozostaje niewidoczna, a to w niej najlepiej widać presję płacową.
6 listopada jedna z agencji ratingowych ogłosi przegląd oceny Polski. Jeżeli obniży ją podobnie jak jej konkurentka we wrześniu, premia żądana przez inwestorów za polskie obligacje urośnie, a razem z nią rachunek za obsługę długu.
Na grudniowym posiedzeniu Rada będzie już wiedziała, czy rząd przedłuża dopłaty do paliwa. Jeżeli nie, styczniowy odczyt inflacji podskoczy mniej więcej o tyle, o ile właśnie spadł, i to bez żadnej zmiany w gospodarce. Rada stanie wtedy przed pytaniem, czy reagować na skok wywołany wygaśnięciem ulgi podatkowej.
Jeśli spłacasz kredyt ze zmienną stopą, przez najbliższe tygodnie Twoja rata zostanie dokładnie taka, jaka jest. Zmieniło się za to pytanie. Przez dwa lata brzmiało ono, kiedy rata wreszcie spadnie. Dziś brzmi, czy przypadkiem nie urośnie. A skoro akurat nic się nie dzieje, to niezły moment, żeby wyciągnąć umowę z szuflady i sprawdzić, na jakiej marży właściwie jesteś.
dr Michał Bilczak - Wykładowca akademicki, ekonomista i prawnik. Specjalizuje się w finansach, rozwoju regionalnym i polityce kredytowej, analizując mechanizmy bezpośrednio wpływające na rynek nieruchomości. Autor ponad 60 publikacji naukowych.