Zaloguj się


Rada Polityki Pieniężnej utrzymała stopy procentowe na dotychczasowym poziomie. Decyzja była oczekiwana po głosach, że nadzieje na obniżki rozwiały się całkowicie. Sprawdzamy, co to oznacza dla rat, zdolności kredytowej i dla osób, które właśnie podpisują umowy kredytowe.
Rada Polityki Pieniężnej podjęła 7 października decyzję o utrzymaniu stóp procentowych na niezmienionym poziomie. Stopa referencyjna nadal wynosi 3,75%, lombardowa 4,25%, a depozytowa 3,25%. Jest to szóste z rzędu posiedzenie decyzyjne zakończone brakiem zmiany, licząc od marcowej obniżki o 25 pb.
Sama decyzja nikogo nie zaskoczyła. Zaskakujące jest jednak coś innego. Rada po raz pierwszy od półtora roku decydowała przy inflacji przekraczającej górną granicę dopuszczalnych odchyleń od celu, a jednocześnie przy wskaźniku, który od czterech dni jest tłumiony mechanizmem fiskalnym uruchomionym przez rząd.
Dlaczego akurat teraz RPP zdecydowała się na pauzę?
Złożyły się na to trzy powody i każdy z nich jest innej natury.
- Pierwszy jest techniczny – na październikowym posiedzeniu Rada nie dysponowała nową projekcją inflacji i produktu krajowego brutto. Ostatnia pochodzi z lipca, kolejna będzie listopadowa i jako pierwsza uwzględni zarówno pełny efekt wygaszenia, jak i ponownego uruchomienia pakietu paliwowego. Podnoszenie stóp bez tej informacji oznaczałoby działanie w ciemno.
- Drugi jest interpretacyjny – wrześniowy skok inflacji był niemal w całości paliwowy, a jego źródłem była decyzja podatkowa, nie presja popytowa. Bank centralny nie reaguje na jednorazowe zmiany stawek podatkowych, tylko na to, czy przenoszą się one na oczekiwania i na ceny pozostałych kategorii. Odpowiedź na to pytanie przyniosą dane za październik i listopad.
- Trzeci jest praktyczny – od 3 października działa pakiet obniżający ceny paliw, który zdejmie z odczytu część tego, co wrzesień dodał. Zacieśnianie polityki pieniężnej w tygodniu, w którym rząd administracyjnie obniża największą składową wzrostu cen, byłoby trudne do wytłumaczenia.
Dlaczego inflacja wzrosła?
Szybki szacunek Głównego Urzędu Statystycznego opublikowany 30 września pokazał inflację na poziomie 4,0% rok do roku oraz 0,7% miesiąc do miesiąca. Konsensus analityków zakładał 4,1%, więc odczyt wypadł nieznacznie poniżej oczekiwań, co w obecnych warunkach jest słabym pocieszeniem.
Znaczenie tego odczytu nie leży w samej wysokości, tylko w przekroczonej granicy. Wskaźnik znalazł się poza nią po raz pierwszy od czerwca 2025 roku, czyli po piętnastu miesiącach. Przez cały ten czas Rada mogła mówić, że inflacja mieści się w celu. Od wrześniowego odczytu już nie może.
Za skok odpowiada jedna kategoria. Paliwa podrożały o 36,1% rok do roku i o 9,2% wobec sierpnia, co było bezpośrednim skutkiem wygaśnięcia rządowego pakietu paliwowego z końcem sierpnia i powrotu podstawowej stawki podatku od towarów i usług. Nośniki energii poszły w górę o 4,9% rocznie. Żywność w tym czasie potaniała o 0,5%. Analitycy jednego z banków wyliczyli, że bez efektu paliwowego wskaźnik pozostałby w okolicach sierpniowych 3,4%.
Ile dziś kosztuje kredyt i co się stanie, jeśli rada rozpocznie podwyżki?
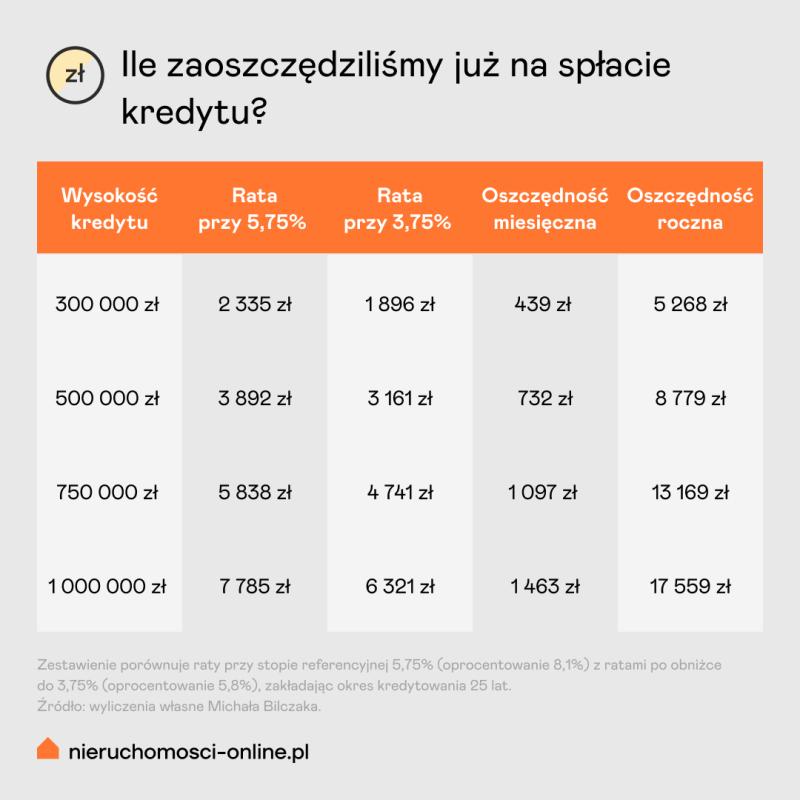
Jak wygląda rata po cyklu obniżek rozpoczętym w maju 2025 roku:
Jak odczujemy ewentualne podwyżki stóp procentowych, jeśli w najbliższych miesiącach RPP zdecyduje się na zacieśnianie polityki pieniężnej:
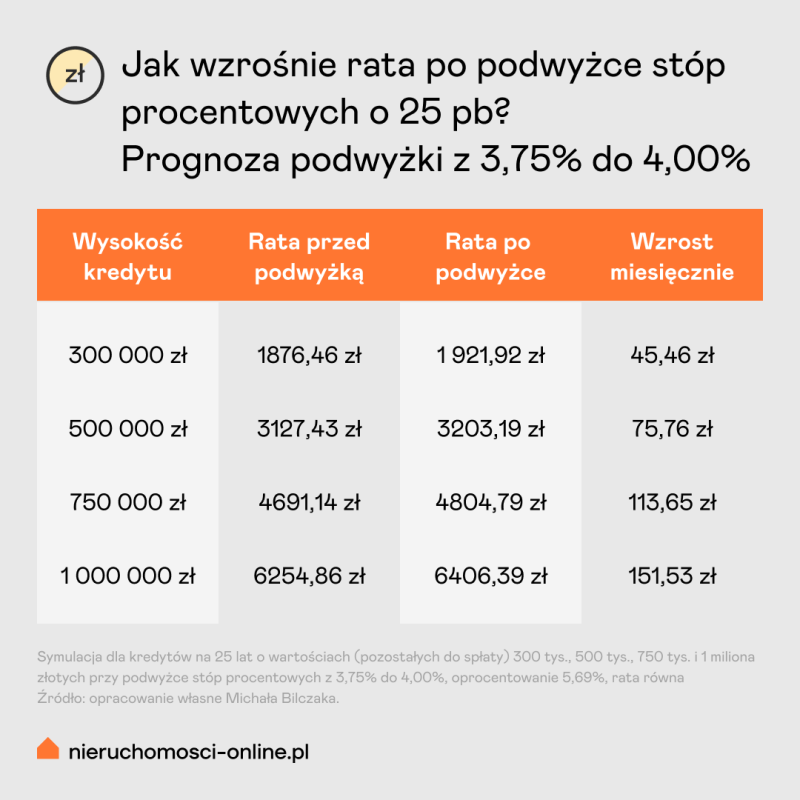
Posiadacze kredytów z okresowo stałą stopą nie odczują niczego do końca okresu, na jaki stopa została ustalona. To jest argument, który przez ostatnie dwa lata brzmiał słabo, bo stopy spadały, a teraz odzyskuje sens.
Co podwyżki stóp zrobiłyby ze zdolnością kredytową?
Dla osoby planującej zakup mieszkania znaczenie ma nie dzisiejszy poziom stóp, tylko to, jak wygląda scenariusz, w którym Rada faktycznie rusza z podwyżkami. Poniższe zestawienie to obliczenia własne na podstawie aktualnych ofert dwunastu banków komercyjnych, zestawione z szacunkiem po pełnym przełożeniu podwyżek o łącznie 75 pb.
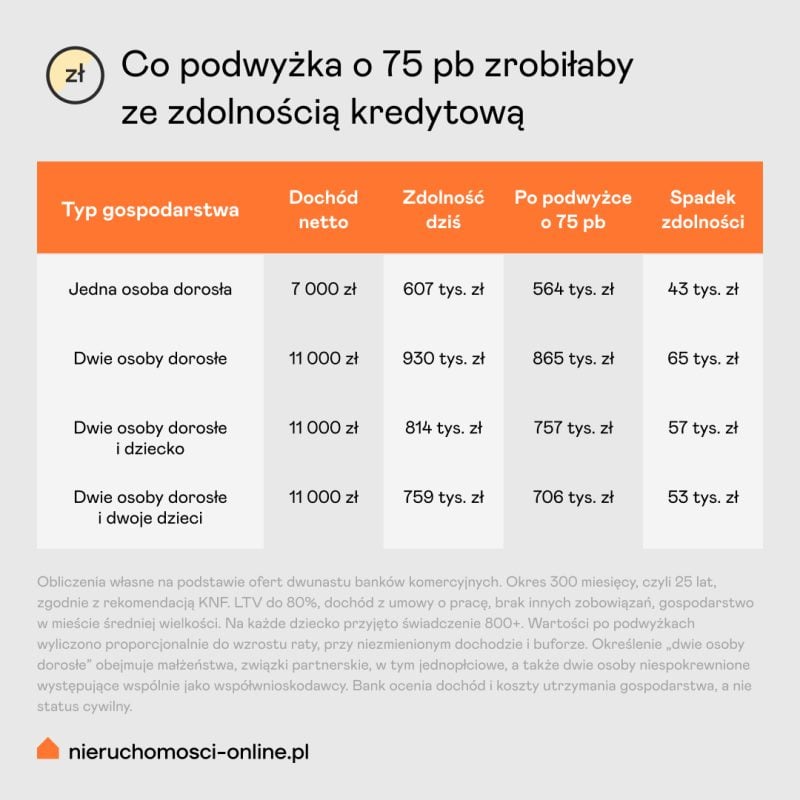
Skala spadku mieści się w przedziale od 43 do 65 tys. zł, czyli około 7% zdolności. To mniej, niż podpowiada intuicja, i znacznie mniej niż rozrzut między ofertami poszczególnych banków, który przy tych samych parametrach dochodowych sięga od 174 do 288 tys. zł. Wniosek dla praktyki jest taki sam jak przy obniżkach, tylko postawiony odwrotnie. Dobór banku pozostaje instrumentem silniejszym niż cały prawdopodobny cykl podwyżek.
Trzeba przy tym pamiętać o mechanizmie bufora. Przy liczeniu zdolności banki doliczają do bieżącego oprocentowania zapas na wzrost stopy, zgodnie z rekomendacją nadzoru. Przy kredycie z okresowo stałą stopą jest to co najmniej 2,5 pp, przy zmiennej odpowiednio więcej. Oznacza to, że część przyszłych podwyżek jest już wliczona w dzisiejsze wyliczenia. Zdolność nie spadnie więc proporcjonalnie do pełnej skali ruchu Rady, lecz o tę część, która wykracza poza przyjęty zapas.
Dlaczego listopad będzie ważniejszy od października?
Listopadowe posiedzenie będzie pierwszym od lipca, na którym Rada dostanie nową projekcję inflacji i produktu krajowego brutto. Będzie ona musiała rozstrzygnąć dwie rzeczy naraz:
-
- Po pierwsze, czy wrześniowy szok paliwowy przeniósł się na pozostałe kategorie, co widać po inflacji bazowej.
- Po drugie, jakie założenie przyjąć wobec pakietu paliwowego, który formalnie wygasa 31 grudnia, a od tego zależy cała ścieżka na 2027 rok.
Jeśli projekcja pokaże inflację utrzymującą się powyżej 4% przez kilka kwartałów, próg wyznaczony publicznie przez jednego z członków Rady zostanie przekroczony i temat podwyżek wejdzie na agendę w sposób formalny. Jeśli pokaże powrót w pasmo w ciągu 2027 roku, Rada pozostanie w trybie wyczekiwania przez kolejne kwartały.
Dla kredytobiorcy ze zmiennym oprocentowaniem praktyczny wniosek jest jeden. Przez najbliższe tygodnie rata się nie zmieni, a ryzyko przesunęło się z pytania, kiedy spadnie, na pytanie, czy i o ile wzrośnie. To jest dobry moment, żeby sprawdzić, jaki wskaźnik i jaki okres jego aktualizacji masz zapisany w umowie.
dr Michał Bilczak - Wykładowca akademicki, ekonomista i prawnik. Specjalizuje się w finansach, rozwoju regionalnym i polityce kredytowej, analizując mechanizmy bezpośrednio wpływające na rynek nieruchomości. Autor ponad 60 publikacji naukowych.