Zaloguj się


Rynek pozostaje stabilny, ale oczekiwania co do poprawy na koniec roku są ostrożniejsze – wynika z badania nastrojów rynkowych po III kw. 2026. Kupujący kalkulują, czy lepiej wybrać mniejszą nieruchomość gotową do zamieszkania, czy tańszą wymagającą remontu. Sprzedający rozważają, czy ważniejsza jest szybka transakcja, czy wyższa cena.
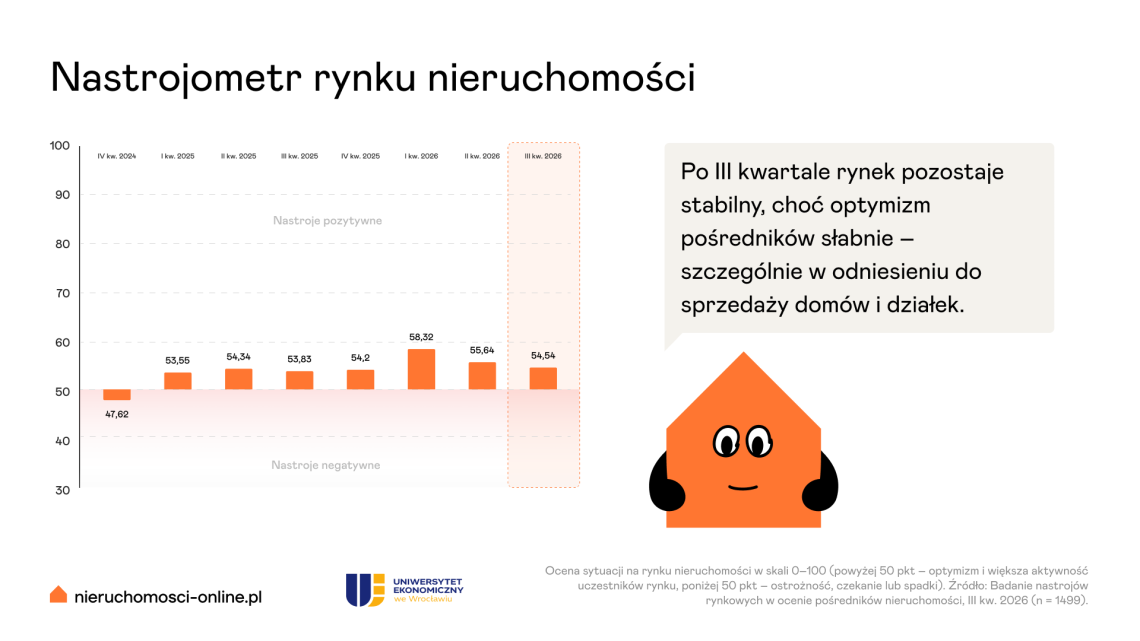
Nastrojometr rynku nieruchomości, opracowywany co kwartał przez portal Nieruchomosci-online.pl wraz z Uniwersytetem Ekonomicznym we Wrocławiu, wyniósł po III kwartale 2026 r. 54,54 pkt na 100. To o 1,1 pkt mniej niż kwartał wcześniej, ale o 0,7 pkt więcej niż przed rokiem. Siódmy kwartał z rzędu wynik pozostaje powyżej granicy 50 pkt, oddzielającej optymizm od pesymizmu.
Kupujący: budżet wyznacza granice, ale kompromisy są różne
Z analizy wyłania się obraz kupujących, którzy dokładniej porównują nieruchomości i ostrożnie podejmują decyzje zakupowe. Tam, gdzie wybór jest duży, mają czas na kolejne prezentacje, negocjacje i poszukiwanie lepszego dopasowania oferty do swoich potrzeb.
Część klientów ogranicza wymagania, aby zmieścić się w ograniczonym budżecie, w momencie kiedy oczekiwania należy zderzyć w realiami rynkowymi. Inni wolą wydłużyć poszukiwania lub odłożyć zakup niż pójść na kompromis.
W spostrzeżeniach pośredników powtarzają się różne sposoby szukania oszczędności:
- wybór mniejszej powierzchni przy zachowaniu potrzebnej liczby pokoi;
- rezygnacja z garażu, miejsca postojowego lub balkonu;
- zakup w starszym budownictwie;
- akceptacja niższego standardu;
- przeniesienie poszukiwań na obrzeża lub do miejscowości podmiejskich.
Jedną z opcji szukania oszczędności jest wybór mieszkania w gorszej kondycji, ale kluczowa pozostaje tu ostrożność wobec kosztów remontu i wykończenia.
Remont: dla jednych oszczędność, dla innych zbyt duża niewiadoma
Klienci kalkulują, czy wolą kupić mniejsze mieszkanie gotowe do zamieszkania, niż większe wymagające dużych nakładów. Liczy się nie tylko cena materiałów i robocizny, ale uwzględniany jest również czas, organizacja prac oraz ryzyko przekroczenia budżetu. Gotowy lokal pozwala łatwiej oszacować całkowity wydatek i termin przeprowadzki.
Jednocześnie nieruchomości do remontu nadal mają odbiorców. Część klientów wybiera je ze względu na niższą cenę, możliwość samodzielnego wykonania prac lub rozłożenia ich na etapy. Warunkiem jest odpowiednia relacja ceny zakupu do przyszłych nakładów.
Nie ma jednej kolejności kompromisów dla wszystkich kupujących.
Dla rodziny dodatkowy pokój może być ważniejszy niż adres. Inny klient wybierze mniejszy lokal, aby pozostać blisko pracy, szkoły czy transportu publicznego. W takich decyzjach znaczenie ma funkcjonalność — mniejszy metraż musi nadal zapewniać wygodę codziennego życia.
Lokalizacja: oszczędność musi iść w parze z wygodą
Przeniesienie poszukiwań poza centrum lub poza miasto jest jednym ze sposobów dopasowania zakupu do budżetu. Część klientów szuka w ten sposób większej powierzchni, domu albo lepszego standardu.
W obserwacjach pośredników ważnym warunkiem takiego wyboru pozostaje komunikacja i dostęp do infrastruktury. Niższa cena nie zawsze rekompensuje czas dojazdu i utrudnienia w codziennym funkcjonowaniu.
Lokalizacja pozostaje istotna, ale jej znaczenie zależy od etapu życia i potrzeb klienta.
Jednocześnie inni kupujący chronią wybraną lokalizację i właśnie dla niej rezygnują z metrów, garażu czy nowszego budownictwa.
Sprzedający: cena musi wytrzymać porównanie z konkurencją
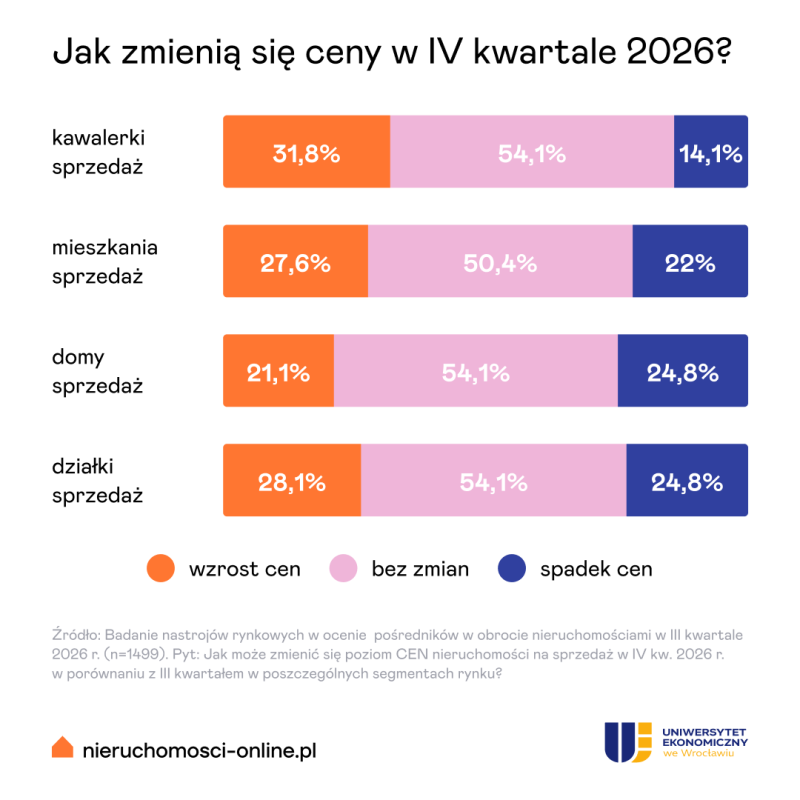
Pośrednicy wskazują na różnicę między ofertami prawidłowo wycenionymi a tymi, których ceny rozmijają się z możliwościami kupujących. Atrakcyjne cenowo nieruchomości nadal znajdują nabywców. Przeszacowane częściej pozostają na rynku i wymagają większej elastyczności właściciela.
Na części lokalnych rynków konkurencję zwiększają inwestycje deweloperskie. Kupujący zestawiają nowe mieszkania z ofertami rynku wtórnego, porównując nie tylko cenę, lecz także lokalizację, stan, wyposażenie i nakłady potrzebne do zamieszkania.
Rynek wtórny ma argumenty, gdy oferuje:
- możliwość szybkiego wprowadzenia się;
- funkcjonalny układ i wyposażenie pozostające w cenie;
- rozwinięte otoczenie oraz dobrą komunikację;
- jasno przedstawiony stan techniczny i koszty utrzymania;
- cenę odpowiadającą tym atutom.
Co kształtuje rynek jesienią 2026 r.?
|
Gotówka czy kredyt? Źródła finansowania w 2026
Wyniki analizy nie wskazują na jednolity kierunek zmian finansowania zakupów w 2026 roku w porównaniu do 2025. We wszystkich pięciu badanych segmentach najczęstsza odpowiedź dotycząca zmian względem 2025 r. brzmi „bez zmian”.
Najwięcej sygnałów wzrostu zakupów gotówkowych dotyczy kawalerek. W większych mieszkaniach i domach wskazania spadku są natomiast wyraźnie liczniejsze od wskazań wzrostu.
Dużą rolę finansowania bankowego w tych segmentach potwierdzają odpowiedzi o obecnym udziale zakupów wyłącznie z własnych środków. W domach około 76 proc. odpowiadających wskazuje przedziały poniżej 40 proc. takich transakcji. Przy większych mieszkaniach jest to około 63 proc. Działki wyróżniają się największym odsetkiem wskazań udziału gotówki powyżej 80 proc. — wynosi on 19,4 proc.
Gotówka jest atrakcyjna szczególnie dla sprzedających, którym zależy na czasie — na przykład dlatego, że planują kolejny zakup lub mają inne zobowiązania. Nie oznacza jednak automatycznej zgody na duży rabat.
Właściciel bez presji czasu może wybrać wyższą ofertę od dobrze przygotowanego klienta korzystającego z finansowania bankowego. Znaczenie mają cena, termin płatności i wiarygodność kupującego. Część pośredników opisuje również zakupy łączące środki ze sprzedaży obecnej nieruchomości z dodatkowym finansowaniem, co wymaga skoordynowania kilku etapów transakcji.
Segmenty: w mieszkaniówce bez zmian, działki i domy z większą korektą nastrojów
Sześć z ośmiu subindeksów pozostaje powyżej granicy optymizmu. Żaden nie przekracza jednak 60 pkt. Najwyżej oceniana jest sprzedaż mieszkań, a najsłabiej — lokale biurowe i usługowe. 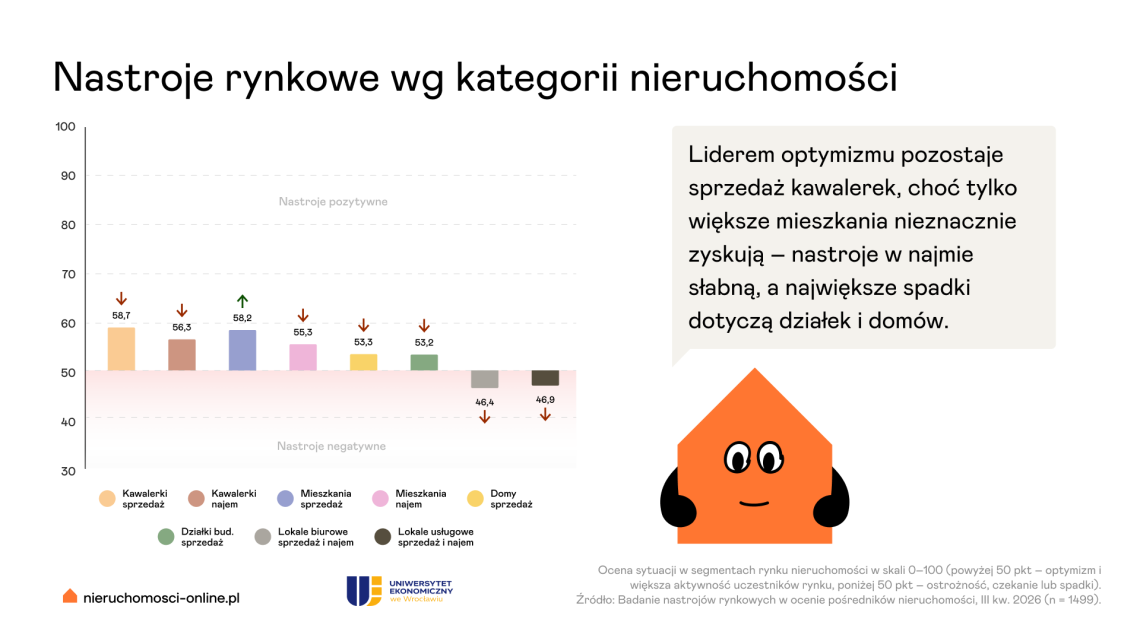
- Mieszkania: stabilne nastroje i najkorzystniejsze perspektywy
Subindeks sprzedaży kawalerek wyniósł 58,7 pkt, pozostając niemal na poziomie poprzedniego kwartału. Sprzedaż większych mieszkań osiągnęła 58,2 pkt i jako jedyny segment zanotowała niewielki wzrost — o 0,1 pkt.
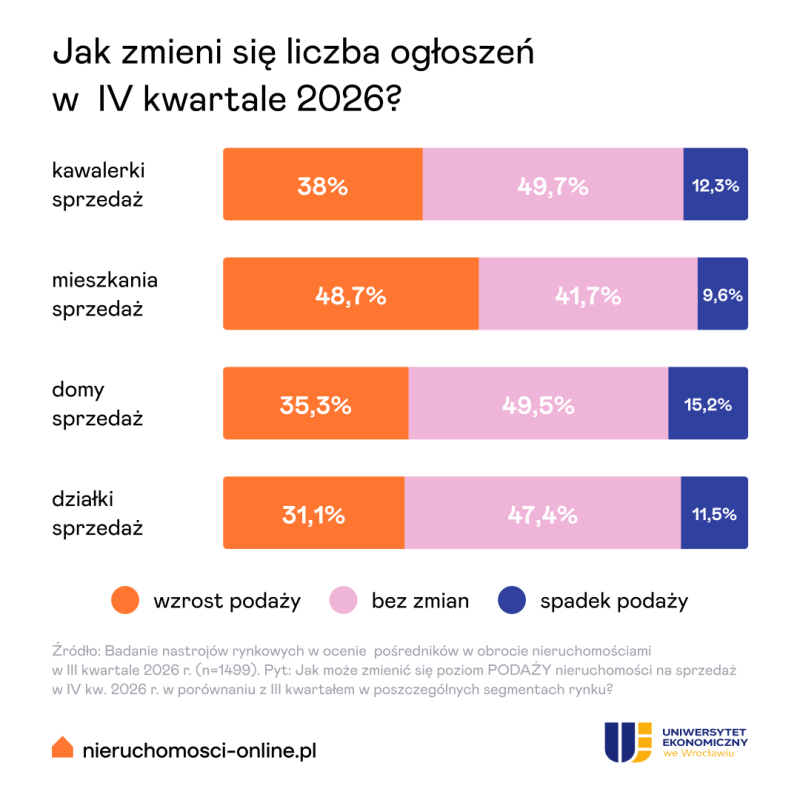
W odpowiedziach otwartych pojawia się zainteresowanie małymi, funkcjonalnymi lokalami, zarówno na własne potrzeby, jak i inwestycyjnie. Jednocześnie znaczenie mają konkretne potrzeby gospodarstwa domowego: liczba pokoi, lokalizacja oraz możliwość zamieszkania bez dużych dodatkowych wydatków. Sprzedaż mieszkań wyróżnia się również w prognozach na IV kwartał. W obu segmentach uśrednione oceny oczekiwanych zmian popytu są wyższe niż oceny zmian podaży.
- Najem: aktywny koniec wakacji, ostrożniejsze oczekiwania na jesień
Subindeks najmu kawalerek wyniósł 56,3 pkt, a większych mieszkań 55,3 pkt. Oba spadły względem II kwartału.
W ocenach zmian zainteresowania klientów w III kwartale najem mieszkań wypadał korzystniej niż ich sprzedaż. Pośrednicy wskazują między innymi na poszukiwania lokali przed rozpoczęciem roku akademickiego. Oczekiwania na IV kwartał są już spokojniejsze. W najmie kawalerek prognozowana dynamika popytu i podaży jest zbliżona, a w większych mieszkaniach oczekiwana dynamika podaży przewyższa dynamikę zainteresowania. W odpowiedziach otwartych pojawiają się sygnały dużej konkurencji ofert, ale także lokalnych niedoborów — sytuacja zależy od miejsca i rodzaju lokalu.
- Działki i domy: największe osłabienie optymizmu
Subindeks sprzedaży działek budowlanych spadł o około 4,3 pkt, do 53,2 pkt. W domach obniżył się o około 2 pkt, do 53,3 pkt. Były to największe spadki wśród badanych segmentów. Niższe subindeksy nie oznaczają zaniku zainteresowania. Pokazują jednak, że wcześniejszy optymizm osłabł, a ocena tych segmentów jest bliższa neutralności.
W wypowiedziach o działkach powraca niepewność dotycząca planów ogólnych i przyszłych możliwości zabudowy. Część pośredników opisuje wstrzymywanie decyzji, inni — zainteresowanie gruntami o jasno określonym przeznaczeniu. Niepewność nie prowadzi więc wszędzie do takich samych zachowań.
Przy domach klienci analizują powierzchnię, koszty ogrzewania, stan techniczny i przyszłe remonty. Pojawiają się obserwacje zainteresowania mniejszymi domami oraz zabudową bliźniaczą i szeregową jako alternatywą dla droższych ofert.
- Lokale biurowe i usługowe: nadal poniżej granicy optymizmu
Subindeks lokali biurowych wyniósł 46,38 pkt, a usługowych 46,91 pkt. Oba pozostają poniżej 50 pkt i obniżyły się względem poprzedniego kwartału.
Pośrednicy prognozują tu wyższą dynamikę podaży niż popytu oraz przewagę spadkowych oczekiwań cenowych. W ocenie ogólnej sytuacji na IV kwartał dominuje stabilizacja, ale wskazania pogorszenia są liczniejsze niż wskazania poprawy. Odpowiedzi otwarte pokazują przy tym różnice między konkretnymi ofertami. Trudności z wynajęciem powierzchni biurowej mogą współistnieć z niedoborem dobrze położonych lokali usługowych. Wyniku całego segmentu nie należy więc odnosić jednakowo do każdej nieruchomości.
Prognozy na IV kwartał: stabilizacja, ale z różnymi perspektywami segmentów
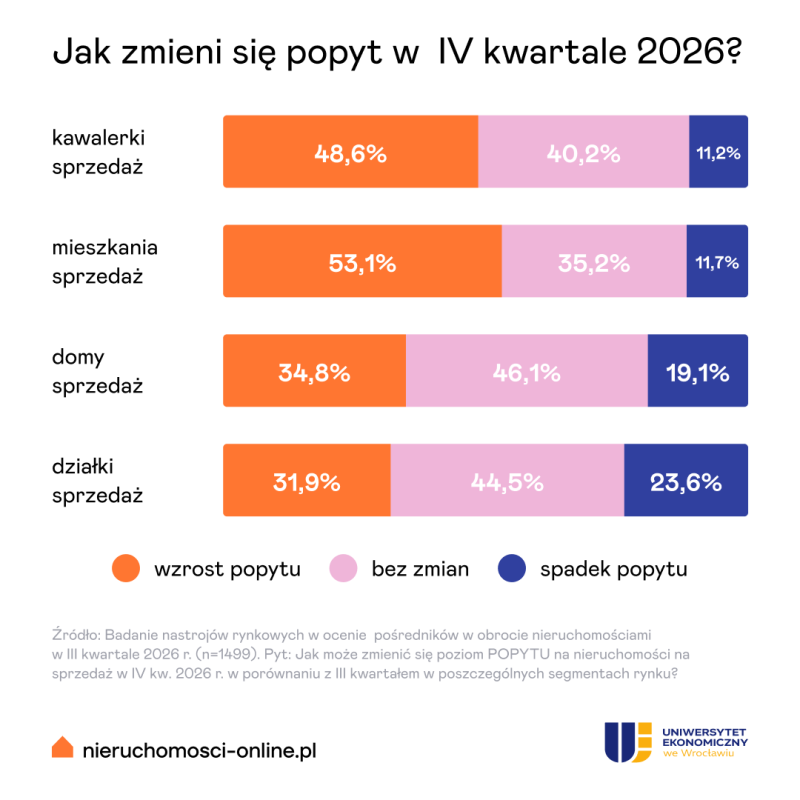
We wszystkich segmentach najczęściej wybieraną prognozą ogólnej sytuacji jest „bez zmian”. Najwięcej przestrzeni do poprawy pośrednicy widzą w sprzedaży mieszkań. W innych segmentach większego znaczenia może nabierać konkurencja między ofertami i gotowość do uzgodnienia ceny odpowiadającej lokalnym warunkom.
W większych mieszkaniach poprawę przewiduje około 40 proc. odpowiadających, przy około 43 proc. wskazujących stabilizację. W kawalerkach jest to odpowiednio 36,5 proc. i 51 proc.
Przy domach i działkach poprawę zakłada około jednej czwartej odpowiadających, pogorszenie około 23 proc., a brak zmian około połowy. W najmie dominują oczekiwania stabilizacji. Najmniej korzystny układ odpowiedzi dotyczy biur i lokali usługowych, gdzie prognozy pogorszenia są liczniejsze niż prognozy poprawy.
Rynek wymaga dobrego dopasowania oferty i warunków transakcji
Po III kwartale 2026 r. nastroje pozostają umiarkowanie pozytywne, ale większość pośredników przyjmuje neutralną postawę. Sprzedaż mieszkań utrzymuje najmocniejszą pozycję, podczas gdy domy i działki notują największe osłabienie optymizmu.
Kupujący szukają sposobu, by pogodzić potrzeby z budżetem, a sprzedający rozważają relację między ceną, czasem i pewnością sprzedaży. Dla pośredników oznacza to znaczenie rzetelnej wyceny, wyjaśnienia kosztów oraz przygotowania warunków, które pozwolą obu stronom podjąć decyzję.
Alicja Palińska - Brand manager w zespole Nieruchomosci-online.pl. Od 13 lat związana z portalem Nieruchomosci-online.pl, gdzie realizuje projekty związane z rozwojem serwisu oraz strategią komunikacji i promocji marki. Z zamiłowania do analityki i danych od 2020 r. odpowiada za tworzenie indeksu nastrojów rynkowych – pierwszego barometru koniunktury na rynku wtórnym, opartego na ocenach i prognozach pośredników z całej Polski (INPON). Przygotowuje też raporty i artykuły dotyczące polskiego rynku mieszkaniowego. Członek zespołu redakcyjnego e-magazynu „ESTATE” dla profesjonalistów z branży nieruchomości.
Magazyn ESTATE
Skupiamy uwagę na nieruchomościach
Bezpłatny e-magazyn w 100% dla pośredników
Wiedza i inspiracje do wykorzystania od ręki dostarczane przez doświadczonych uczestników rynku nieruchomości z zakresu marketingu nieruchomości, sprzedaży i negocjacji, prawa i finansów oraz rozwoju osobistego.